Gastos de comida y entretenimiento: identifica fácilmente qué deducir
Una cena con un cliente, entradas para un evento deportivo y una fiesta para empleados pueden parecer todos gastos de negocios. Sin embargo, pueden generar deducciones muy diferentes. Registrarlos todos juntos en la categoría de “comidas y entretenimiento” no te indica cuánto puedes reclamar en tu declaración de impuestos.
¿Qué es lo que pagaste? Por lo general, puedes deducir el 50% de una comida de negocios que cumpla con los requisitos. Hablar de negocios durante un partido normalmente no hace que las entradas sean deducibles. Sin embargo, hay excepciones específicas que pueden permitir una deducción del 80% o del 100%.
También cambiaron algunas normas sobre comidas proporcionadas por el empleador para los montos incurridos o pagados a partir de 2025. Una fiesta para empleados y un almuerzo habitual en la oficina deben analizarse por separado. Antes de aplicar un porcentaje, separe el gasto correspondiente a la comida, el evento o la comida en el lugar de trabajo y verifique qué norma se aplica.
Respuesta rápida y puntos clave
Respuesta rápida: En Normas del IRS sobre comidas, las comidas de negocios que cumplen con los requisitos suelen tener un límite de deducción de 50%; los gastos de entretenimiento, por lo general, no son deducibles. No existe un porcentaje único para las comidas y el entretenimiento. Los eventos para empleados y ciertas comidas de los trabajadores del transporte pueden recibir un tratamiento diferente; identifica el gasto antes de calcular tu deducción.
Puntos clave
- Comidas de negocios que cumplen los requisitos: por lo general, deducibles según la norma 50%.
- Entretenimiento: por lo general, no se permite ninguna deducción, incluso si se trata de una reunión de negocios.
- Los eventos recreativos o sociales de los empleados que cumplan con los requisitos pueden ser deducibles según la norma 100%.
- La norma 80% se aplica a las personas que cumplen con los requisitos según los límites de horas de servicio del Departamento de Transporte.
- Normas sobre comidas de empresa para 2026 no permitir el reembolso de ciertas comidas consumidas o pagadas después de 2025, con excepciones limitadas.
- Primero clasifica las comidas y los gastos de entretenimiento; luego, revisa la norma y los documentos de respaldo.
¿Qué son las comidas y el entretenimiento?
El término «comidas y entretenimiento» se refiere a los gastos de negocios en alimentos, bebidas y actividades que pueden recibir un tratamiento fiscal federal diferente según el gasto y las circunstancias concretas.
Es posible que tus libros contables agrupen estos cargos porque están relacionados con clientes o empleados. Esa agrupación puede ocultar gastos con distintos límites de deducción. Una forma más clara de... plan de cuentas te ayuda a separar los gastos de comida y bebida de los de actividades de entretenimiento antes de preparar la declaración.
A efectos fiscales, artículo 274 aplica reglas diferentes a los gastos de comida y entretenimiento. La cuenta de una cena cubre la comida y las bebidas; los boletos para eventos deportivos cubren la entrada a una actividad. El hecho de llamar a ambos cargos “gastos de clientes” no significa que ambos sean deducibles en tu declaración federal. Primero identifica qué cubre el cargo y por qué tu empresa lo pagó. Luego verifica la limitación o excepción aplicable, en lugar de aplicar un solo porcentaje al saldo total de la cuenta.
Gastos de comida y entretenimiento: ¿Cuánto puedes deducir?
No existe un porcentaje único de deducción para los gastos de comidas y entretenimiento. La sección 274 establece diferentes limitaciones y excepciones en virtud de la normas federales de deducción. Publicación 463 explica el límite general de 50% para comidas. Usa la tabla para identificar el tratamiento probable y luego verifica los hechos que respaldan el cargo.
| Situación de los gastos | Tratamiento típico a nivel federal | Qué hay que verificar |
|---|---|---|
| Comida de negocios que cumple con los requisitos | Por lo general, 50% | Finalidad comercial, presencia del contribuyente o del empleado, monto y requisitos relativos a las comidas. |
| Actividad de entretenimiento | Por lo general, 0% | Si el cargo se trata de entretenimiento o si cumple con una excepción legal. |
| Evento recreativo o social para empleados que cumpla con los requisitos | Posiblemente 100% | Si los empleados que cumplen los requisitos son los principales beneficiarios y si el evento cumple con la excepción. |
| Ciertas comidas del DOT | 80% | Si la persona está sujeta a los límites de horas de servicio del Departamento de Transporte (DOT) y las comidas se consumieron mientras viajaba fuera de su domicilio fiscal durante ese período de servicio o en relación con él. |
| Comida en un evento de entretenimiento | Posiblemente 50% | Compra por separado o facturación por separado a un valor adecuado. |
| Ciertas comidas proporcionadas por el empleador a partir de 2025 | Por lo general, 0% | La categoría específica de la comida y cualquier excepción aplicable a partir de 2025. |
Estos porcentajes no convierten en deducible un gasto que, de otro modo, no sería elegible. Verifica los datos de la empresa y los documentos de respaldo antes de reclamar el monto.
¿Cuándo es deducible una comida de negocios según la norma 50%?
Por lo general, puedes deducir la mitad del costo de una comida de negocios que cumpla con los requisitos. Tú o un empleado deben asistir, y el gasto debe ser habitual y necesario para tu negocio, sin ser lujoso ni extravagante dadas las circunstancias. En el caso de una comida con un contacto de negocios, esa persona puede ser un cliente actual o potencial, un consultor o un contacto similar. El Instrucciones del Anexo C Explica estos requisitos.
No basta con pagar la cuenta del restaurante. Al revisar un registro de comidas y entretenimiento, verifica lo siguiente:
- ¿Qué propósito comercial tenía la comida?
- ¿Estaba presente el contribuyente o el empleado?
- ¿El cargo correspondía realmente a comida o bebidas, y no a entretenimiento?
- ¿Los registros respaldan el monto y los hechos comerciales?
Las comidas durante los viajes de negocios suelen estar sujetas al mismo límite de 50%. Como contribuyente que trabaja por cuenta propia, debes ingresar la parte deducible en el Anexo C, línea 24b, junto con tus otros gastos de negocio. Nuestro impuestos para trabajadores autónomos Esta guía explica las obligaciones de presentación relacionadas. No ingreses el monto total de la factura cuando se aplique el límite 50%.
¿Qué gastos de comidas y eventos pueden deducirse según la norma 100%?
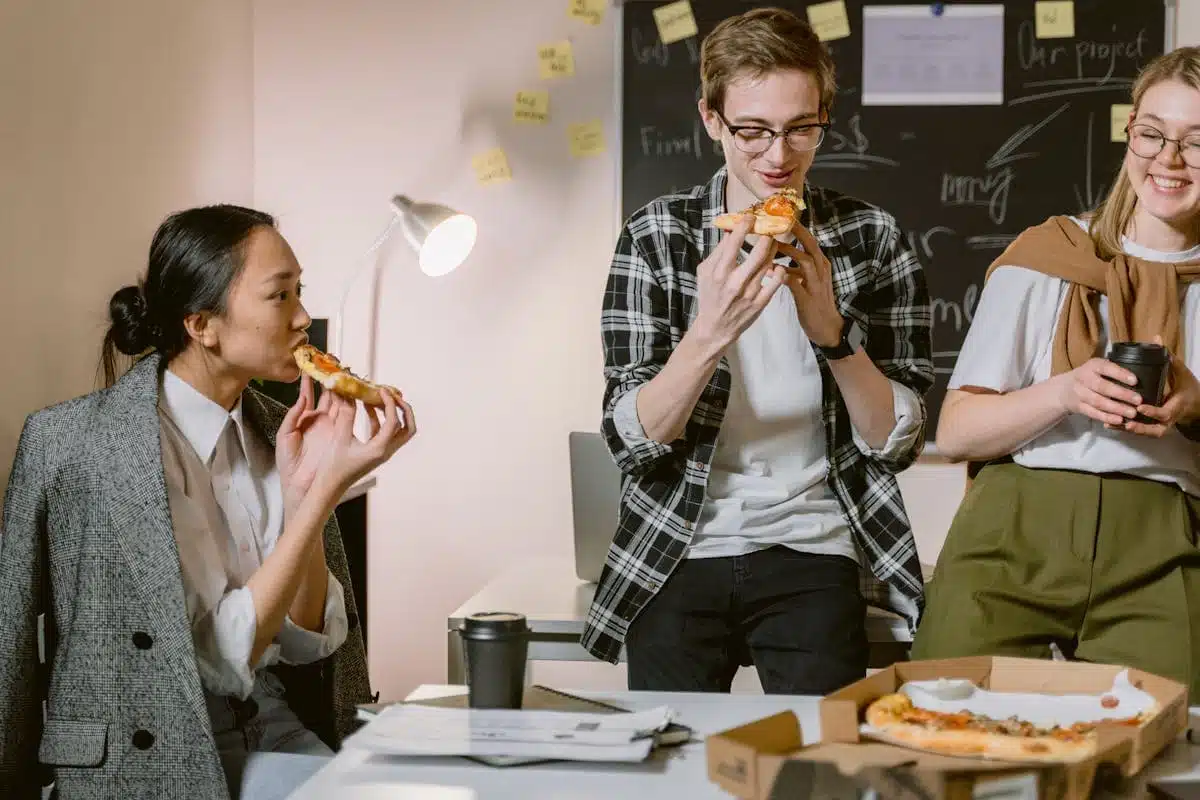
Una fiesta de fin de año o un picnic anual para los empleados podría ser elegible para una deducción total en virtud de la excepción relacionada con las actividades recreativas de los empleados. Los gastos en alimentos y bebidas que cumplan con los requisitos siguen siendo deducibles tras el cambio en las normas sobre comidas proporcionadas por el empleador.
Es importante quién se beneficia. El evento debe beneficiar principalmente a los empleados, con excepción de los directivos, los propietarios con una participación de al menos 10% y otros empleados con remuneraciones elevadas. El hecho de llamar a una reunión “fiesta de empleados” no resuelve esa cuestión. Los límites habituales para comidas y entretenimiento solo se aplican cuando el evento cumple con la excepción.
Antes de reclamar el 100%, verifica lo siguiente:
- Quiénes asistieron y si los empleados que reunían los requisitos fueron los principales beneficiarios.
- Si la reunión fue una actividad recreativa o social que cumple con los requisitos legales.
- Si tus registros y facturas del evento respaldan el gasto y su contabilización.
El artículo 274 incluye otras excepciones, pero cada una depende de sus propios requisitos. No apliques la excepción de «evento de empleados» a una comida de oficina común y corriente solo porque los empleados comieron juntos.
¿Qué cambios hubo en 2026 con respecto a las comidas proporcionadas por el empleador?
Las directrices más antiguas sobre comidas y entretenimiento podrían llevarte a aplicar una deducción 50% que ya no existe. Según la Orientación sobre prestaciones complementarias para 2026, por lo general, los empleadores no pueden deducir los gastos específicos en alimentos y bebidas en que se incurra o que se paguen a partir de 2025 por servicios de comida de minimis que cumplan con los requisitos o por comidas proporcionadas para la conveniencia del empleador.
| Situación | Hasta el año 2025 | A partir de 2026 |
|---|---|---|
| Alimentos y bebidas a través de un establecimiento de comida que cumpla con los requisitos de minimis | Por lo general, deducible 50% | Por lo general, no deducible |
| Comidas que cumplen con los requisitos de la regla de conveniencia para el empleador | Por lo general, deducible 50% | Por lo general, no deducible |
| Eventos recreativos para empleados que cumplan con los requisitos | Posiblemente deducible según la norma 100% | Posiblemente deducible según la norma 100% |
Siguen existiendo algunas excepciones legales limitadas. El cambio no implica que todas las comidas de oficina o las proporcionadas por el empleador dejen de ser deducibles; identifica la categoría de la comida antes de elegir su tratamiento fiscal.
La deducción del empleador y el salario sujeto a impuestos del empleado son cuestiones distintas. Una comida puede seguir reuniendo los requisitos para quedar excluida del salario incluso cuando el empleador no pueda deducir su costo.
¿Por qué los gastos de entretenimiento por lo general no son deducibles?
Si compras boletos para eventos deportivos o pagas por jugar golf, por actividades de entretenimiento en un club o por asistir a un concierto, por lo general no puedes deducir ese gasto. La sección 274(a) denegación de gastos de representación abarca el entretenimiento y la recreación, incluso cuando invitas a alguien con quien haces negocios.
Hablar de negocios no cambia lo que compraste. Es posible que discutas un contrato con un cliente durante un partido, pero esa conversación por sí sola no hace que las entradas sean deducibles. Lo mismo se aplica cuando las conversaciones de negocios ocurren antes o después de la actividad. Las comidas y el entretenimiento no deberían recibir automáticamente el mismo porcentaje de deducción simplemente porque ambas implican un contacto de negocios.
Siguen existiendo excepciones legales, entre ellas los eventos recreativos para empleados que cumplan con los requisitos. El gasto debe cumplir con los requisitos de la excepción.
La comida y las bebidas en un evento de entretenimiento requieren un análisis aparte. El hecho de que las hayas comprado por separado o de que la cuenta indique por separado su costo puede influir en cómo se traten.
¿Se puede seguir deduciendo el gasto en comida en un evento de entretenimiento?
Puedes deducir el costo de la comida, dependiendo de cómo la hayas pagado. En el caso de los paquetes de comida y entretenimiento, verifica si compraste la comida por separado de la entrada o si tienes una factura, un recibo o un comprobante en el que la comida aparezca detallada por separado. El regla de separación de alimentos también requiere un cargo con un valor adecuado.
Verifica la compra en este orden:
- ¿Compraste la comida por separado de la entrada?
- De no ser así, ¿se indica por separado el costo de la comida en la cuenta?
- ¿Ese precio refleja el precio de venta habitual del local o se aproxima razonablemente al valor de la comida?
- Si es así, aplica las reglas habituales para las comidas a los alimentos y mantén por separado el costo del entretenimiento.
Sin una compra por separado o una facturación adecuada, el total del gasto combinado podría considerarse un gasto de entretenimiento no deducible, a menos que se aplique una excepción. El hecho de separar el gasto de la comida no lo convierte automáticamente en deducible.
¿Qué registros debes llevar sobre las comidas y los gastos de entretenimiento?
Un estado de cuenta de tarjeta puede demostrar que pagaste en un restaurante. Sin embargo, no aclara quién te acompañó ni qué relación tenía la comida con tu negocio. La prueba de pago por sí sola no justifica una deducción; el IRS explica esta distinción en sus directrices sobre documentación comercial.
Anota estos detalles con cada gasto:
- Cantidad pagada.
- Fecha y lugar.
- Objeto social.
- Relación comercial o participantes relevantes, cuando sea necesario.
- Recibo o factura, según corresponda.
- Documentación de los alimentos comprados o facturados por separado cuando se trate de un evento de entretenimiento.
- Hechos que respalden cualquier excepción especial que alegues.
En el caso de las comidas de negocios y los gastos de viaje, conserve los registros que acrediten el monto y los hechos relacionados con la actividad comercial conforme a lo establecido en el normas para el registro de comidas. Las reclamaciones relacionadas con eventos de empleados deben incluir datos que demuestren por qué el evento cumple con los requisitos.
Anota el motivo y los datos de los asistentes en el momento en que realices el gasto. Si esperas hasta preparar la declaración, es posible que tengas que intentar recordar los detalles de una comida meses después.
¿Cómo debes clasificar los gastos de comidas y entretenimiento en tus libros contables?
Si registras los gastos de comida o de eventos en una sola cuenta, tendrás que clasificar los distintos tratamientos fiscales a la hora de presentar la declaración. Las categorías separadas pueden facilitar esa revisión; nuestro servicios de contabilidad incluyen la clasificación de transacciones y el mantenimiento de registros organizados.
Dependiendo de tu negocio, algunas categorías útiles podrían ser:
- Las comidas de negocios suelen estar sujetas al límite 50%.
- Actividades recreativas para empleados u otros conceptos que podrían ser deducibles según la norma 100%.
- Gastos de representación no deducibles.
- Comidas para llevar.
- Las comidas proporcionadas por el empleador que requieran una revisión por separado.
Estas son categorías posibles, no una estructura contable obligatoria. Tus registros deben mostrar claramente los ingresos y gastos de tu negocio, tal como lo explica el IRS en su sistema de registro orientación. El nombre de la cuenta sirve para organizar el gasto; no determina si es deducible a nivel federal.
Si en las entradas se mezclan estos cargos, Asesoría sobre QuickBooks puede ayudar a reorganizar las cuentas y a depurar las transacciones antes de la revisión fiscal.
Errores comunes que pueden afectar la deducción
Un cargo en la tarjeta de crédito o un recibo pueden hacer que un gasto parezca deducible. En el caso de las comidas y el entretenimiento, ninguno de los dos sustituye la necesidad de verificar qué compraste y qué regla se aplica. Estos atajos pueden hacer que los gastos de comida deducibles y las entradas no deducibles se incluyan en el mismo total.
| Supuesto | Lo que realmente significa |
|---|---|
| "Pagué con la tarjeta de presentación." | El método de pago por sí solo no determina la deducibilidad. Tenga en cuenta documentos justificativos. |
| "Hablamos de negocios." | Eso no significa que los gastos de entretenimiento sean automáticamente deducibles. |
| "Tengo el recibo." | Los datos y el propósito del negocio siguen siendo importantes. |
| "Está en la cuenta de comidas." | La categoría contable no determina el tratamiento fiscal. |
| "Las comidas siempre son 50%." | Las excepciones, la norma 80% del Departamento de Transporte (DOT) y las normas sobre comidas proporcionadas por el empleador a partir de 2025 pueden modificar la respuesta. |
| "El entretenimiento siempre es cero." | Por lo general, no se permiten los gastos de representación, pero el artículo 274 establece excepciones específicas. |
¿Cuándo se debe buscar ayuda profesional?
No tienes que adivinar el monto de una factura que incluye comida y entretenimiento. Pide a un profesional que revise los cargos por comida por separado, junto con las comidas proporcionadas por el empleador que puedan estar sujetas a las normas de 2026 o a una excepción.
Varios años en un solo registro general pueden hacer que se mezclen los gastos de comida de los propietarios, empleados, clientes y viajes. Esos asientos deben revisarse por separado; no basta con aplicar un solo porcentaje de deducción. Si el propósito comercial no está claro o los registros no respaldan una excepción, pídele a alguien que revise los datos antes de reclamarla.
Para los gastos de negocios que no puedas clasificar o documentar con certeza, H&S Accounting & Tax Services ofrece servicios de revisión de deducciones y documentos a través de su servicios de preparación de impuestos.
Preguntas frecuentes
Estas cuestiones relacionadas con las comidas y el entretenimiento dependen de lo que hayas comprado y de quién se haya beneficiado.
¿Qué gastos de comida y entretenimiento son deducibles según la norma 100%?
Las fiestas o picnics para empleados que cumplan con los requisitos pueden dar lugar a una deducción total en virtud de la normas de recreación para los empleados. El evento debe beneficiar principalmente a los empleados que cumplan con los requisitos. Una reunión destinada principalmente a los propietarios o a los empleados con remuneraciones elevadas no cumple automáticamente con esa excepción.
¿Puedo deducir una comida con un cliente?
Sí, por lo general 50%, siempre y cuando la comida cumpla con los requisitos para las comidas de negocios. Debes asistir tú o un empleado; el costo no puede ser excesivo ni extravagante, y el gasto debe ser habitual y necesario. La mera presencia de un cliente no constituye por sí sola un requisito de elegibilidad.
¿Puedo deducir el costo de las entradas para eventos deportivos o conciertos?
Hablar de trabajo durante un partido no hará que las entradas sean deducibles según la reglas de entretenimiento. Los alimentos que se compren por separado o que se indiquen por separado con su valor correspondiente pueden cumplir con los requisitos de las normas sobre comidas; sin embargo, eso no hace que el costo de la entrada sea deducible.
¿Qué requisitos establece el IRS para los recibos de comidas?
Conserva los recibos o facturas correspondientes, además de los registros del monto, la fecha, el lugar, el propósito comercial y los asistentes o relaciones pertinentes, así como los hechos relacionados con cualquier excepción que se alegue. Un registro de pago por sí solo no es suficiente. El requisitos de justificación depende del gasto, incluyendo si la comida se realizó en el marco de un viaje de negocios.
¿Las comidas de oficina seguirán siendo deducibles en 2026?
Algunos sí. En el caso de los gastos incurridos o pagados después de 2025, los empleadores, por lo general, No se pueden deducir las comidas que estén contempladas en las normas aplicables a los establecimientos de comida o a los servicios de comida para empleados. Revisa las categorías y excepciones; la norma no abarca todas las comidas en la oficina.
Verifica la deducción antes de presentar tu declaración
Revisa los cargos individuales de tu cuenta de comidas y entretenimiento antes de usar el total para preparar tu declaración de impuestos:
- Empieza por la factura. ¿Qué compraste exactamente?
- Identifica los gastos en alimentos y bebidas que puedas contabilizar por separado de los gastos de entretenimiento.
- La deducción puede ser 50%, la especial 80%, 100% en virtud de una excepción o 0%. Verifica las condiciones de cualquier excepción que se haya reclamado antes de elegir un porcentaje para el cargo.
- ¿Las restricciones a las deducciones de 2026 afectan a las comidas que te proporciona tu empleador?
- Relacione los cargos con los registros que indiquen el propósito comercial y los hechos relevantes.
- Revisa la categoría contable de los gastos que tienen diferentes reglas de deducción.
Si la clasificación de un gasto sigue sin estar clara, haz que la revisen junto con los documentos de respaldo antes de reclamar una deducción en tu declaración de impuestos.