Formulario 1096 del IRS: ¿Quién debe presentarlo? Pasos, normas y fechas límite
Antes de enviar por correo los formularios 1099 de tu empresa, verifica si tu declaración requiere una hoja de resumen por separado. Utilizarás el Formulario 1096 para enviar ciertas declaraciones en papel al IRS, pero no debe incluirse en una presentación electrónica. El IRS La explicación identifica los retornos de papel que cubre.
Esa distinción se debe tener en cuenta antes de llenar cualquier casilla. La carta de presentación resume la información presentada en papel. No necesariamente necesitarás ese resumen solo porque tu empresa emita formularios 1099. La respuesta depende de si se te permite presentar la declaración en papel.
Comienza a continuación con los requisitos de presentación y cómo obtener la copia impresa. Una vez que hayas confirmado que la necesitas, las instrucciones de la casilla explican qué cifras debes transferir de tus declaraciones, seguidas de los plazos y las instrucciones para enviarlas por correo al IRS.
Respuesta rápida y puntos clave
Respuesta rápida: Utilice el Formulario 1096 cuando envíe declaraciones informativas específicas al IRS en papel. No necesita este formulario resumen cuando presenta la declaración electrónicamente. Antes de optar por el formato en papel, cuente sus declaraciones. La presentación de diez o más declaraciones en total generalmente requiere la presentación electrónica, a menos que reúna los requisitos para una exención o excepción conforme a lo dispuesto en el Normas del IRS para la presentación electrónica de declaraciones. Identifica los tipos de devolución antes de pedir los formularios.
Puntos clave
- Incluye los formularios W-2 junto con tus demás declaraciones informativas al verificar el umbral.
- Las declaraciones del formulario 1099-NEC deben enviarse en un documento de transmisión propio, independiente del 1099-MISC.
- Solicita el formulario oficial escaneable. El PDF informativo que se puede descargar no sirve para presentar la solicitud.
- Consulta la fecha límite en las instrucciones de esa declaración.
- Las cifras resumidas deben coincidir con las declaraciones adjuntas: recuentos, retenciones federales y montos en dólares específicos de cada formulario.
¿Qué es el formulario 1096?
Es el resumen que se presenta junto con un lote de declaraciones informativas en papel designadas. El documento de transmisión identifica al declarante y le proporciona al IRS el recuento de las declaraciones adjuntas, además de los totales requeridos para ese tipo de declaración. El IRS’s declaraciones de impuestos cubiertas son los formularios 1097, 1098, 1099, 3921, 3922, 5498 y W-2G.
Cada Formulario 1099 del IRS contiene la información de un destinatario. Debes enviar el documento de transmisión junto con esos formularios individuales. No los reemplaza ni reporta por sí solo los ingresos imponibles de cada destinatario.
Si recibiste un formulario 1099, no necesitas preparar el resumen del remitente. La presentación del documento de transmisión es responsabilidad de la persona o empresa que presenta las declaraciones en papel.
¿Quién debe presentar el Formulario 1096?
Por lo general, debes presentar el Formulario 1096 si eres una persona física o una empresa que presenta una declaración informativa sujeta a este requisito en papel, siempre y cuando las normas del IRS te permitan hacerlo de esa manera. Las instrucciones del formulario explican esto requisito de presentación.
Verifica el pago con el IRS obligaciones de presentación de informes antes de preparar un formulario 1099. No todos los pagos comerciales requieren uno. Las presentaciones en papel de los formularios 1099-NEC y 1099-MISC deben ir acompañadas de una carta de transmisión. El hecho de que estés obligado a emitir esos formularios no significa que puedas enviarlos por correo.
| Situación | ¿Se necesita una carta de presentación? | ¿Por qué? |
|---|---|---|
| Usted presenta declaraciones informativas en papel que están sujetas a este requisito | Sí, si se permite la presentación en papel | Se adjunta a las declaraciones que envías al IRS. |
| Esas declaraciones las presentas de manera electrónica | No | El envío electrónico no utiliza un documento de transmisión en papel. |
| Solo recibes un formulario 1099 | No | El hecho de recibir un estado de cuenta no te convierte en el declarante de las declaraciones del pagador. |
Tu papel es importante en este caso. Recibir un formulario 1099 y emitirlo son dos cosas distintas. Es posible que tu empresa tenga sus propias obligaciones de declaración, independientemente de los formularios que recibas personalmente.
¿Se necesita el Formulario 1096 al presentar la declaración de manera electrónica?
No. No debes enviar el Formulario 1096 junto con las declaraciones que presentes electrónicamente a través de un sistema compatible con el IRS. Suma todas tus declaraciones informativas al verificar si es necesario presentar la declaración electrónicamente. Los formularios W-2 cuentan, aunque se envíen a la Administración del Seguro Social.
Una empresa con los siguientes resultados alcanza el umbral.
| Tipo de retorno | Número |
|---|---|
| Formularios W-2 | 4 |
| Formularios 1099-NEC | 3 |
| Formularios 1099-MISC | 3 |
| Total combinado | 10 |
Eso hace un total de 10 declaraciones, por lo que, por lo general, se aplica la presentación electrónica en virtud de la regla de presentación electrónica agregada. Tener menos de 10 de cada tipo no exime de ese requisito.
Una exención por dificultades económicas aprobada puede permitir la presentación en papel; consulte el normas de exención. Los formularios W-2 en papel se utilizan Formulario W-3 como su documento de envío a la Seguridad Social, en lugar del resumen que se usa para los formularios 1099 impresos.
Para utilizar el portal gratuito para contribuyentes IRIS del IRS para tus formularios 1099, primero deberás completar el proceso de inscripción y obtener un Código de Control de Transmisor (TCC). Este código identifica a tu empresa cuando presentas tus declaraciones electrónicamente. Sigue las instrucciones de inscripción que se encuentran en el Portal IRIS.
¿Dónde se puede obtener el formulario oficial 1096?
Para presentar la declaración en papel, solicita el formulario de envío escaneable directamente al IRS. Puedes solicitar formularios oficiales a través de su servicio de solicitud de declaraciones informativas en papel. Tome en cuenta el tiempo de entrega antes de la fecha límite de presentación; descargar una copia no sustituye la recepción del original en papel. Si, por el contrario, elige un método de presentación electrónica autorizado, no necesitará este documento de transmisión en papel.
No envíes por correo el PDF informativo: La versión que aparece en IRS.gov se parece al formulario oficial, pero al imprimirla no se obtiene una copia para presentar que sea apta para escanear. El aviso oficial en PDF indica que no debes imprimir ni presentar ese documento descargado. Algunas declaraciones de información subyacentes cuentan con excepciones que permiten el uso de formularios de la Copia A impresos y aprobados. Esas excepciones no hacen que el documento de transmisión descargable sea aceptable para su presentación en papel.
¿Qué debes revisar antes de completar el Formulario 1096?
- Empieza por tu método de archivo. Cuenta los retornos de todos los tipos para confirmar que las normas del IRS permiten la presentación en papel.
- Ordenar por tipo de formulario. El IRS exige un formulario de envío por separado para cada tipo, incluidos los formularios 1099-NEC y 1099-MISC.
- Mira quién se está registrando. Verifique que en la carta de presentación y en las declaraciones adjuntas figuren el mismo nombre, la misma dirección y el mismo número de identificación fiscal, y no el número del destinatario. Consulte el instrucciones para presentar documentos en papel.
- En la casilla 3, solo cuenta las declaraciones completadas. Los formularios en blanco y los anulados no deben incluirse en el recuento.
- Compara las declaraciones con los registros de pago, incluyendo el impuesto federal sobre la renta retenido en la casilla 4. En el recuadro 5 se utilizan montos específicos para cada tipo de declaración. En caso de diferencias no resueltas, analice la limpieza de registros a través de servicios de contabilidad en el marco de un contrato independiente.
¿Cómo se llena el Formulario 1096?
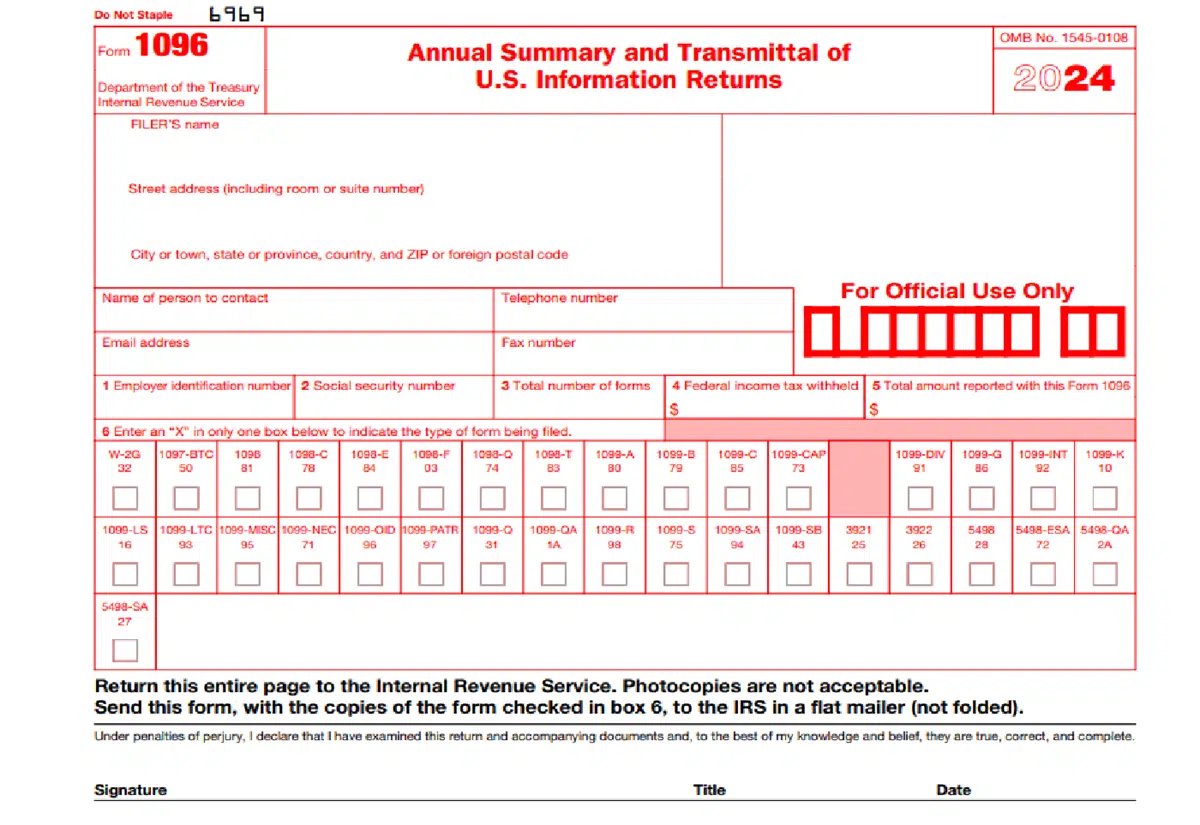
Utilice los datos de declaración adjuntos para completar los campos del declarante en el Formulario 1096. El nombre y el número de identificación deben coincidir. Incluya la dirección y los datos de contacto del declarante antes de ingresar los totales del grupo.
1. ¿Qué número va en las casillas del 1 al 6?
| Cuadro | Entrada |
|---|---|
| 1 o 2 | Ingresa un número de identificación del empleador (EIN) en la casilla 1 o un número de Seguro Social (SSN) en la casilla 2. No llenes ambas casillas. Los propietarios únicos deben usar su EIN; quienes no lo tengan, deben usar su SSN. Una persona que no se dedique a una actividad comercial o empresarial debe usar su SSN. |
| 3 | Cuenta las declaraciones que envías y que están correctamente completadas, no las hojas de papel. No incluyas las declaraciones en blanco o anuladas, ni la carta de presentación. |
| 4 | Suma el impuesto federal sobre la renta retenido en las declaraciones adjuntas. |
| 5 | Utiliza el total de las casillas de origen que se indican para ese tipo de declaración. |
| 6 | Marca con una X solo uno de los tipos de retorno. |
El IRS instrucciones de la caja Explique estos datos. Firme, feche e indique su cargo después de revisar el formulario completado.
2. ¿Cómo se calcula la casilla 5?
Utilice las casillas correspondientes en todas las declaraciones del grupo. El cálculo depende del formulario que envíe:
| Tipo de retorno | Cuadros de origen para el total |
|---|---|
| 1099-NEC | 1 y 3 |
| 1099-MISC | 1, 2, 3, 5, 6, 8, 9, 10 y 11 |
| 1098-T, 1099-A o 1099-G | Deja la casilla 5 en blanco |
No sumes todas las cifras en dólares que veas. Para otros formularios, busca las casillas de origen en la lista específica de formularios del IRS.
3. ¿Cuántas cartas de presentación distintas necesitas?
Un contratista no significa una sola carta de transmisión. De acuerdo con el normas de transmisión, agrupa las declaraciones por tipo. Tus declaraciones 1099-NEC comparten un mismo resumen, mientras que las declaraciones 1099-MISC requieren otro. Por lo general, cada resumen abarca a todos los contratistas de ese grupo.
¿Cuándo vence el plazo para presentar el Formulario 1096?
Consulta la declaración adjunta a tu carta de presentación para conocer la fecha límite. La presentación del formulario 1099-NEC en papel vence antes que la mayoría de las demás declaraciones en papel contempladas. Debes enviar el paquete en el año siguiente al año fiscal al que se refiere.
| Grupo de formularios | Plazo habitual | Ejemplo del año fiscal 2026 (declarado en 2027) |
|---|---|---|
| 1099-NEC | 31 de enero | 1 de febrero de 2027 |
| 1099-LPS | 1 de febrero | 1 de febrero de 2027 |
| La mayoría de las demás declaraciones en papel contempladas | 28 de febrero | 1 de marzo de 2027 |
| Serie 5498 | 31 de mayo | 1 de junio de 2027 |
Si la fecha límite cae en sábado, domingo o un día festivo oficial, tienes hasta el siguiente día hábil para presentar la solicitud. La tabla aplica esos ajustes a la fechas límite oficiales para 2027.
Antes de enviarlo por correo, revisa el instrucciones para la presentación de información para conocer las excepciones que afectan a las declaraciones que estás presentando.
El envío de los estados de cuenta a los destinatarios es una obligación independiente con sus propios plazos. No des por sentado que el hecho de entregar una copia al destinatario completa la presentación ante el IRS, ni que el IRS deba procesar tu presentación antes de la fecha límite de presentación.
¿A dónde debes enviar por correo el Formulario 1096?
El lugar al que debes enviar el paquete depende de la sede principal de tu empresa o de tu domicilio legal. Para una empresa de Florida, las instrucciones de 2026 indican lo siguiente:
Servicio de Impuestos Internos
Apartado postal 149213
Austin, TX 78714-9213
Consulte el Tabla de direcciones postales del IRS para el destino de tu estado. Usa ese destino en lugar de la dirección de pago o de correspondencia que figure en una notificación del IRS que no tenga relación con este asunto.
¿Cómo se deben empaquetar los formularios?
- Incluya la carta de presentación firmada.
- Adjunte las declaraciones correspondientes de la Copia A. Si una hoja contiene dos o tres formularios, envíe la hoja completa, incluso si algunos están en blanco o han sido anulados.
- Envía los formularios sin doblarlos.
- No utilices grapas en ningún formulario.
El normas para la presentación de artículos cumplir con los requisitos de empaque. Cada grupo de devoluciones debe permanecer junto con la nota de envío preparada para él.
¿Qué pasa si el Formulario 1096 o una declaración informativa en papel contiene errores?
Antes de presentar la solicitud
Si una declaración informativa no presentada contiene un error, marca con una X la casilla «VOID» y prepara una declaración de reemplazo con la información correcta. Utiliza las cifras de la declaración de reemplazo en tu carta de presentación. No marques «CORRECTED» en una declaración que aún no hayas presentado.
Después de presentar
En caso de que se detecte un error después de la presentación en papel, por lo general se debe presentar una Copia A corregida junto con una carta de presentación. Se debe incluir una declaración corregida del destinatario cuando sea necesario. El instrucciones de corrección Explica qué pasos debes seguir. Por lo general, el IRS no exige que corrijas el documento de transmisión que ya presentaste.
Los formularios originales y las correcciones pueden incluirse en un mismo documento de envío cuando sean del mismo tipo de declaración. El requisito de presentar los formularios originales de manera electrónica generalmente se aplica también a cualquier corrección que se envíe.
El error determina cómo se debe corregir la declaración. Un monto, el nombre del beneficiario y un número de identificación fiscal pueden requerir procedimientos distintos, lo que en ocasiones implica presentar dos declaraciones para la corrección.
La presentación en papel, a pesar de que se exija la presentación electrónica, puede acarrear multas, al igual que las declaraciones presentadas fuera de plazo o con información incorrecta. Encontrarás las normas relativas a los errores de presentación en el Orientación sobre multas del IRS.
¿Cuándo deberías buscar ayuda profesional para las declaraciones informativas?
Antes de presentar la declaración, busca ayuda para identificar cualquier diferencia inexplicable entre los registros de pagos y las declaraciones. Un profesional puede comparar las diferencias en los nombres y los números de identificación fiscal con tus registros. Puedes solicitar que se revise si el requisito de presentación electrónica se aplica a tu caso. Si los pagos a contratistas involucran varios tipos de declaraciones, pregunta por ayuda para la presentación de informes con alcance específico a través de H&S Accounting & Tax Services’ servicios de nómina.
¿Ya presentaste algo incorrecto? Trae copias de las declaraciones presentadas junto con los comprobantes de pago para que un profesional pueda evaluar la corrección necesaria. Acuerda los detalles del trabajo antes de que comience. La preparación de declaraciones, la corrección de declaraciones anteriores y tu representación ante el IRS no se incluyen automáticamente en tu contrato.
Preguntas frecuentes
¿En qué se diferencian el Formulario 1096 y el Formulario 1099?
Cada formulario 1099 identifica a un destinatario y reporta montos específicos. La carta de presentación proporciona al IRS un resumen de las declaraciones en papel adjuntas. Las declaraciones adjuntas proporcionan los detalles de cada destinatario.
¿Es necesario incluir una carta de presentación al enviar por correo un solo Formulario 1099?
Sí, siempre y cuando se te permita presentar la declaración en papel. El requisito de envío por correo generalmente se aplica incluso cuando tu paquete contenga una sola declaración que cumpla con los requisitos. Toma en cuenta tus otras declaraciones informativas al verificar si se requiere la presentación electrónica.
¿Se puede enviar una nota de transmisión sin presentar un formulario 1099?
Puede utilizarlo junto con otras declaraciones en papel contempladas, como los formularios 1098 o 5498 designados. Debe haber declaraciones que transmitir; el resumen no es una declaración informativa que se presente por sí sola.
¿En los formularios W-2 se usa el formulario W-3 en su lugar?
Los formularios W-2, copia A, en papel se envían a la Administración del Seguro Social junto con el W-3. El Instrucciones del formulario W-3 Incluye esta presentación. El número de formularios W-2 que tengas es importante a la hora de verificar el requisito de presentación electrónica combinada.
¿Qué debes hacer si presentas tarde una declaración informativa?
Presenta la declaración correctamente y sin más demora. Multas por incumplimiento de la obligación de presentar declaraciones Dependiendo de tus circunstancias, el hecho de presentar la declaración que falta no te da automáticamente derecho a una exención. El IRS aún podría imponerte una multa.
¿Es necesario que cada declaración de un contratista vaya acompañada de su propio documento de envío?
No. El tipo de declaración determina el grupo. Las declaraciones de un mismo contratista que sean del mismo tipo pueden incluirse en un solo documento de presentación; si hay dos tipos diferentes de declaraciones para un mismo contratista, se requieren documentos de presentación distintos.
Revisa tu Formulario 1096 y tus declaraciones en papel antes de enviarlas por correo
Coloca el formulario de envío ya completado junto a las declaraciones de la Copia A que vas a enviar y, a continuación, compara los datos con los de ese grupo.
- Verifica que puedas presentar la solicitud en papel. Si la presentas electrónicamente, no es necesario enviar una copia impresa.
- Utilice formularios oficiales o sustitutos aceptables que cumplan con las especificaciones del IRS. El Formulario 1096 en formato PDF, que se puede descargar con fines informativos, no es una copia válida para presentar.
- Suma las declaraciones completadas en la casilla 3, no las hojas. Suma sus retenciones federales en la casilla 4; utiliza los montos designados para ese tipo de declaración en la casilla 5, cuando corresponda.
- Compara el tipo de declaración adjunta con lo que seleccionaste en la casilla 6. Presenta los diferentes tipos en documentos de presentación separados.
- Firme el documento de envío y verifique la fecha límite y la dirección específica del estado que figura en el instrucciones finales del IRS.
En el caso de registros que no puedas conciliar o requisitos de presentación que aún no hayas resuelto, solicitar una revisión.