Aunque presentes el Formulario 941 a tiempo, tu empresa podría quedar expuesta a una multa por el depósito de impuestos sobre la nómina. Esto se debe a que la declaración trimestral se presenta después de que ya haya vencido el plazo para algunos de los depósitos reportados para ese trimestre.
La declaración reúne varios datos: los salarios pagados, el impuesto federal sobre la renta retenido, las cotizaciones al Seguro Social y a Medicare, los depósitos ya realizados y las fechas en que surgieron esas obligaciones tributarias. Esas fechas son importantes. Un depósito realizado antes de la fecha límite de presentación puede considerarse atrasado si ya ha vencido tu plazo mensual, bisemanal o de pago al día siguiente.
Esta guía explica quién debe presentar la declaración, qué registros de nómina hay que reunir, cómo funcionan las líneas clave y cómo conciliar la obligación tributaria con los depósitos realizados a través del EFTPS. También aborda los plazos de presentación frente a los de depósito, las correcciones del trimestre anterior y la revisión por parte de un profesional.
Respuesta rápida y puntos clave
Respuesta rápida: El formulario 941 proporciona al IRS un desglose trimestral de los salarios pagados, el impuesto federal sobre la renta retenido, además de las partes que corresponden al empleado y al empleador de los impuestos sobre la nómina del Seguro Social y de Medicare. La presentación de la declaración y el depósito de los impuestos son obligaciones distintas. Los depósitos pueden vencerse mensualmente, dos veces por semana o el siguiente día hábil, antes de la fecha límite de presentación de la declaración.
Puntos clave
- La mayoría de los empleadores presentan sus declaraciones trimestralmente.
- Las obligaciones anteriores determinan tu calendario de pagos regulares.
- La frecuencia de pago de la nómina no determina la frecuencia de los depósitos.
- El hecho de presentar la declaración no convierte un pago atrasado en uno puntual.
- En la línea 16 se registran las fechas de obligación, no las fechas de pago.
- El Anexo B presenta las fechas de responsabilidad para quienes realizan depósitos dos veces por semana.
- Cuando el impuesto alcanza $100,000, se activa un depósito al día siguiente.
Revisa si tu servicios de nómina scope se encarga de los depósitos, las declaraciones trimestrales y los formularios de fin de año.
¿Qué es el Formulario 941 y quién debe presentarlo?
El Formulario 941 es la declaración trimestral de impuestos federales que deben presentar los empleadores para informar los salarios, el impuesto federal sobre la renta retenido y los impuestos del Seguro Social y de Medicare. La mayoría de los empleadores lo presentan después de cada trimestre calendario, una vez que comienzan a pagar los salarios sujetos a impuestos.
La obligación continúa en los trimestres posteriores, incluso cuando no se procesan nóminas. Un trimestre sin salarios no exime del requisito de presentación. El Instrucciones del formulario 941 del IRS Explica las excepciones para los empleadores estacionales y las declaraciones finales, incluyendo las casillas y los datos de respaldo que deben completarse. Los pagos a contratistas se tratan por separado, ya que no son salarios de empleados.
| Situación del empleador | Tratamiento de los expedientes | Condición importante |
|---|---|---|
| Empleador habitual | Presentar el informe trimestralmente, a partir del primer trimestre con salarios cubiertos | Sigue presentando los trimestres posteriores, a menos que se aplique una excepción |
| Empleador de temporada | Es posible que se omitan trimestres sin salario | Usa correctamente el recuadro para empleadores de temporada |
| La empresa suspende los salarios de forma permanente | Presentar la declaración final | Marca la casilla de “declaración final”, ingresa la fecha del último salario y presenta el documento requerido |
| Declarante anual autorizado por el IRS | Presentar el formulario 944 | La presentación anual solo se aplica tras la autorización del IRS |
| Empleador del sector agrícola | Por lo general, se debe presentar el Formulario 943 | Se aplican las normas salariales del sector agrícola |
| Empleador doméstico | Por lo general, se declara en el Anexo H | Los impuestos sobre el empleo doméstico no se incluyen en la declaración trimestral del empleador |
| Pagador exclusivo para contratistas | No reportes aquí los pagos a contratistas | La remuneración de los contratistas independientes no es el salario de los empleados |
¿Qué documentos debes reunir antes de empezar?
Reúna los registros antes de ingresar los totales en el Formulario 941:
- Un registro detallado de la nómina en el que figuren todas las fechas de pago y todos los empleados.
- Totales acumulados en lo que va del trimestre correspondientes a salarios, propinas, retenciones federales y salarios sujetos a impuestos del Seguro Social y Medicare.
- Un informe sobre las obligaciones tributarias relacionadas con la nómina, organizado por fecha de pago de salarios.
- Historial de pagos del EFTPS y confirmaciones de depósito.
- La declaración del trimestre anterior, más el Anexo B.
- Registros de propinas, pagos por enfermedad, beneficios complementarios sujetos a impuestos y el Formulario 8974 si se solicita el crédito por investigación.
- Notificaciones, correcciones anteriores y pagos en exceso aplicados a este trimestre.
- Tu EIN, nombre legal, dirección y calendario de depósitos confirmado.
No te bases en un solo resumen de nómina. La línea 13 debe coincidir con los depósitos y créditos aplicados al trimestre, mientras que la línea 16 o el Anexo B deben seguir las fechas en que se pagaron los salarios. Un depósito que aparezca dentro del trimestre puede estar atrasado, y su fecha de pago no determina cuándo surgió la obligación tributaria.
¿Cómo se llena el Formulario 941?
Información empresarial y trimestre de presentación de informes
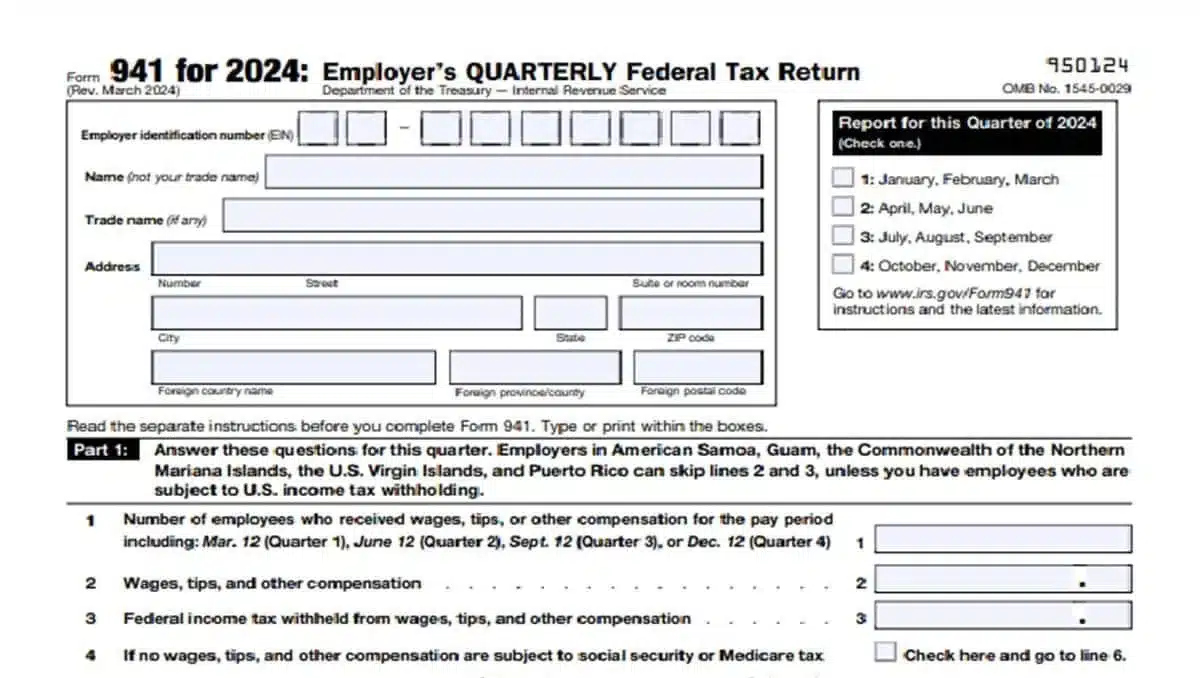
Copie el nombre de la empresa, el EIN y la dirección de los registros del IRS, y luego marque el trimestre. Utilice la revisión de marzo de 2026 durante todo el año 2026. El trimestre corresponde al momento en que se pagaron los salarios, no al momento en que se prepara el Formulario 941.
Líneas 1 a 12
La línea 1 incluye a los empleados a quienes se les pagó en el período de pago que incluye el 12 de marzo, el 12 de junio, el 12 de septiembre o el 12 de diciembre. No se trata de todas las personas a quienes se les pagó durante el trimestre. Las líneas 2 y 3 reportan la remuneración y las retenciones federales. Las líneas 5a a 5d calculan el Seguro Social, Medicare y el impuesto adicional de Medicare. Las bases salariales pueden diferir de las indicadas en la línea 2, ya que las deducciones antes de impuestos se gravan de manera diferente y el Seguro Social tiene una base salarial anual. Ingresa los ajustes en las líneas 7 a 9, un crédito por investigación del Formulario 8974 en la línea 11 y el impuesto resultante en la línea 12.
| Línea | Entrada | Verificar |
|---|---|---|
| 1 | Número de empleados | Período de pago designado |
| 2–3 | Remuneración y retenciones | Totales de nómina |
| 5a–5f | Salarios sujetos a impuestos, propinas e impuestos | Bases y tasas correctas |
| 6–12 | Impuestos, ajustes y créditos | Volver a calcular la línea 12 |
| 13 | Depósitos y pagos en exceso aplicados | Registros del EFTPS |
| 14–15e | Saldo pendiente o pago en exceso | Detalles del reembolso, cuando corresponda |
| 16 | Obligación según la fecha de pago del salario | Equivale a la línea 12 |
Líneas 13 a 15e
La línea 13 reporta los depósitos y los pagos en exceso aplicados. No indica cuándo surgió la obligación. Cuando el monto de la línea 12 sea mayor, declare la diferencia en la línea 14. Un excedente en la línea 13 se traslada a la línea 15a; elija aplicarlo a la próxima declaración o solicite un reembolso. Complete las líneas 15c a 15e solo en caso de depósito directo. Nunca ingrese montos tanto en la línea 14 como en la 15a.
Partes 2 a 5
Utilice la casilla ’de minimis» de la línea 16 del Formulario 941 cuando el monto de la línea 12 del trimestre actual o anterior sea inferior a $2,500 y no haya surgido ninguna obligación de pago al día siguiente por un monto de $100,000. Si solo el trimestre anterior cumple los requisitos y el valor de la línea 12 del trimestre actual es igual o superior a $100,000, declare el pasivo. De lo contrario, los depositantes mensuales deben indicar el pasivo por mes; los depositantes dos veces por semana deben adjuntar el Anexo B. El pasivo debe ser igual al valor de la línea 12. Esa coincidencia no prueba que los depósitos se hayan realizado a tiempo.
La Parte 3 identifica al declarante final o al empleador estacional. La Parte 4 autoriza a una persona designada. Una persona autorizada firma la Parte 5; un Formulario 941 sin firmar se considera incompleto.
¿Por qué difieren los plazos de presentación y de depósito?
Los plazos difieren porque la declaración trimestral da cuenta de la actividad de nómina, mientras que los depósitos transfieren los impuestos laborales al Tesoro a medida que se pagan los salarios. El Formulario 941 vence después de que finaliza el trimestre. Para entonces, es posible que un depósito obligatorio ya tenga semanas de retraso.
| Obligación | Plazo habitual | ¿Qué determina la fecha? |
|---|---|---|
| Declaración trimestral | 30 de abril, 31 de julio, 31 de octubre o 31 de enero | Fin del trimestre de reporte |
| Plazo de presentación ampliado | Décimo día del segundo mes tras el cierre del trimestre | Disponible únicamente cuando todos los depósitos se hayan pagado a tiempo y en su totalidad |
| Depósito mensual | Por lo general, el 15 del mes siguiente | Salarios pagados durante el mes |
| Depósito dos veces por semana | El miércoles o el viernes siguientes | El día en que se les pagó a los empleados |
| Excepción limitada $2,500 | Paga con una declaración o un depósito presentado a tiempo, antes de la fecha de vencimiento | La línea 12 del trimestre actual o anterior debe ser inferior a $2,500, sin ninguna obligación de entrega al día siguiente de $100,000 |
Presentar la declaración a tiempo no compensa un depósito atrasado. Si tuviste que depositar los impuestos sobre la nómina antes de lo previsto, el hecho de pagar ese monto junto con la declaración aún puede dar lugar a un multa por falta de depósito. La prórroga de 10 días para la presentación no pospone el plazo de depósito. Consulte el Normas de depósito del IRS en cada fecha de pago, en lugar de basarse en la fecha límite de presentación trimestral para determinar el momento del depósito.
¿Qué calendario de pagos de impuestos sobre la nómina se aplica?
El IRS determina tu calendario de depósitos regulares a partir de los impuestos sobre el salario declarados durante un período retrospectivo de cuatro trimestres. La frecuencia de pago de la nómina no influye en esta determinación. Para el año 2026, suma la línea 12 de los formularios 941 correspondientes al período comprendido entre el 1 de julio de 2024 y el 30 de junio de 2025. Una declaración modificada posteriormente no cambia ese total del período retrospectivo. Utilice la obligación fiscal declarada originalmente para cada trimestre dentro de ese período.
| Resultado o evento retrospectivo | Regla de depósito | Fecha de vencimiento |
|---|---|---|
| $50 000 o menos | Mensual | Los impuestos sobre los salarios pagados en un mes deben depositarse a más tardar el día 15 del mes siguiente |
| Más de $50 000 | Dos veces por semana | Los impuestos correspondientes a los días de pago de miércoles a viernes deben pagarse el miércoles siguiente; los impuestos correspondientes a los días de pago de sábado a martes deben pagarse el viernes siguiente |
| Nuevo empleador | Mensual | La responsabilidad retroactiva comienza en cero, a menos que se aplique la regla $100,000 |
| El pasivo acumulado alcanza $100,000 durante un período de depósito | Al día siguiente | El depósito se realizará a más tardar el siguiente día hábil, independientemente del horario habitual |
«Mensual» no significa presentar una declaración cada mes. «Dos veces por semana» tampoco implica automáticamente dos depósitos cada semana. El número real de depósitos depende de tus fechas de pago y de la obligación tributaria acumulada en cada período de depósito. Las reglas relativas a los fines de semana y los días festivos pueden modificar una fecha de vencimiento.
Un depositante mensual que alcance $100,000 pasa a ser un depositante dos veces por semana al día siguiente y se mantiene en ese calendario durante el resto de ese año calendario y el año siguiente. Los depositantes dos veces por semana también deben adjuntar el Anexo B, en el que informan sus obligaciones por fecha de pago de salarios. Vuelve a calcular tu estatus cada año utilizando el Normas de depósito del IRS porque cambia el período de referencia.
¿Qué es lo que no significa el Formulario 941?
La declaración combina las fechas de impuestos, depósitos y vencimientos, pero esas cifras difieren. Una interpretación errónea de las mismas puede hacer que la declaración parezca correcta, mientras que los depósitos siguen estando atrasados.
| Concepto erróneo | Lo que realmente significa |
|---|---|
| Presentar la declaración antes de la fecha límite demuestra que los depósitos se realizaron a tiempo | Las fechas límite para la presentación y el depósito son distintas. Cada depósito requerido se calcula a partir del día de pago. |
| La línea 16 registra los depósitos realizados | En este documento se reporta la obligación tributaria por fecha de pago de salarios. Los depósitos y los pagos en exceso aplicados aparecen en la línea 13. |
| “Depositario mensual” significa que a los empleados se les paga mensualmente | «Mensual» se refiere al calendario de depósitos, no a la frecuencia de pago de la nómina. |
| Un trimestre sin nómina exime automáticamente de la obligación de presentar la declaración | Por lo general, la presentación de declaraciones continúa, a menos que se aplique una excepción estacional o que una declaración final debidamente identificada cierre la cuenta. |
El hecho de que los totales coincidan no prueba que todos los depósitos se hayan realizado a tiempo.
¿Cómo se presenta la declaración y se paga el saldo pendiente?
- Conciliar la declaración con los registros de nómina, los depósitos, la línea 16 y el Anexo B cuando sea necesario.
- Firme y feche el Formulario 941. Una persona autorizada debe firmar la Parte 5; un preparador remunerado debe completar la sección correspondiente al preparador.

- Presentar electrónicamente los formularios de impuestos sobre el trabajo a través de un programa de computación aprobado o de un proveedor autorizado, y luego guarda el acuse de recibo del IRS.
- Para presentar la solicitud en papel, consulte el dirección postal actual antes de enviarlo por correo. La dirección correcta depende de tu ubicación y de si se incluye el pago; además, las direcciones pueden cambiar.
- Paga la línea 14 de forma electrónica utilizando un método de pago comercial. El pago junto con la declaración no sustituye a los depósitos que vencieron anteriormente.
- Si el instrucciones actuales Acepta cheques o giros postales; completa el Formulario 941-V, anota el EIN y el trimestre en el pago, y envíalo por correo a la dirección indicada para “con pago”. Guarda una copia, el comprobante de presentación y la confirmación de pago.
¿Qué errores pueden acarrear sanciones y cómo se corrigen?
Los errores en el Formulario 941 pueden acarrear diferentes sanciones, así que identifica qué falló antes de intentar corregirlo. Una declaración presentada a tiempo no compensa un depósito atrasado, y un total trimestral correcto no corrige la obligación fiscal reportada con fechas de nómina incorrectas.
| Error | Resultado posible | Corrección |
|---|---|---|
| Presentación del Formulario 941 después de la fecha límite | Multa por falta de presentación basada en el impuesto no pagado | Presenta la declaración lo antes posible y paga el saldo adeudado. Responde por separado si el IRS te impone una multa. |
| Pago atrasado de un saldo de devolución autorizado | Multa e intereses por falta de pago | Paga lo antes posible; no confundas este saldo con los depósitos que vencieron anteriormente. |
| Realizar el depósito fuera de plazo, con un monto insuficiente o mediante un método inadecuado | Multa por falta de depósito de 2%, 5%, 10% o 15%, dependiendo del retraso y del momento en que se notifique | Realiza el depósito correctamente y, a continuación, concilia la fecha y el monto del pago con el pasivo de nómina. |
| Declarar los depósitos en la línea 16 o utilizar la línea 16 en lugar del Anexo B | Es posible que se aplique una penalización promedio por depósito | Declara la obligación tributaria según la fecha de pago de los salarios y modifica el calendario de obligaciones cuando sea permitido. |
En caso de un error en un trimestre anterior, por lo general se debe presentar un Formulario 941-X para cada trimestre afectado. No compense el ajuste del trimestre anterior en la declaración actual. Primero, identifique la discrepancia revisando los registros de nómina, las confirmaciones de depósito, la línea 16 y el Anexo B. Más amplio errores en la nómina También podría ser necesario presentar nóminas corregidas o documentos ante las autoridades estatales.
¿Puedes presentarlo tú mismo o deberías pedir ayuda?
Puedes presentar el Formulario 941 por tu cuenta cuando la nómina sea sencilla, los registros concuerden y comprendas la diferencia entre los depósitos y las obligaciones. Los errores anteriores o el incumplimiento de los plazos cambian esa evaluación.
| Hacerlo uno mismo puede ser una buena opción | Busca ayuda profesional |
|---|---|
| Nómina de un solo estado con fechas de pago fijas | Varios estados, salarios con propinas o prestaciones complementarias sujetas a impuestos |
| El registro de nómina coincide con los depósitos y la línea 16 | Las líneas 12 y 13, así como los registros de pasivo, no concuerdan |
| Se han confirmado el calendario de pagos y los plazos | Los depósitos se realizaron con retraso, fueron insuficientes o se aplicaron al trimestre equivocado |
| No hay correcciones ni correspondencia del IRS | Un formulario 941-X, una corrección del Anexo B o una notificación del IRS requieren que se tomen medidas |
Antes de contratar a un proveedor de servicios de nómina, confirma por escrito el alcance de sus servicios. El procesamiento de los cheques de pago no incluye automáticamente la realización de depósitos federales, la presentación de declaraciones trimestrales, la corrección de declaraciones anteriores ni la respuesta a notificaciones. Por lo general, tú sigues siendo responsable, según las normas fiscales federales, cuando un tercero no realiza una acción requerida. Si no se resuelve problemas con los impuestos sobre la nómina Si hay multas, declaraciones pendientes o depósitos en disputa, solicita que revisen la cuenta antes de presentar la declaración de otro trimestre.
Preguntas frecuentes
¿Se presenta el Formulario 941 para un trimestre en el que no hubo nómina?
En la mayoría de los casos, sí. Si el IRS espera esta declaración, presenta una declaración con cero ingresos, incluso si no pagaste salarios durante el trimestre. Un empleador estacional puede omitir los trimestres en los que no haya pagado salarios después de marcar la casilla de «empleador estacional». Solo puedes dejar de presentar declaraciones después de haber presentado una declaración marcada como definitiva.
¿Qué información se debe incluir en los formularios 940 y 941?
La FUTA se declara anualmente en el Formulario 940. El Formulario 941 abarca el impuesto federal sobre la renta retenido y las cuotas del empleador y del empleado correspondientes a los impuestos del Seguro Social y de Medicare cada trimestre. La presentación de uno no sustituye a la del otro cuando una empresa debe presentar ambos.
¿Se puede presentar la declaración trimestral de nómina por internet?
Sí. Presenta tu declaración de manera electrónica con un programa de impuestos para empresas aprobado por el IRS o a través de un proveedor autorizado. Los contribuyentes de empresas no deben utilizar el programa Free File para personas físicas para presentar esta declaración. Guarda el acuse de recibo de la presentación para tener un comprobante del IRS que indique si la declaración fue aceptada o rechazada.
¿Se pueden pagar los impuestos sobre la nómina junto con la declaración trimestral?
A veces, pero solo bajo ciertas condiciones. La mayoría de los empleadores deben depositar los impuestos laborales antes de la fecha límite de presentación trimestral. Pagar el saldo junto con la declaración no subsana los depósitos atrasados. La excepción de $2,500 depende de la línea 12 y de si venció un depósito al día siguiente de $100,000.
¿Qué formulario se utiliza para corregir un error en la nómina de un trimestre anterior?
Cada trimestre afectado requiere su propio Formulario 941-X, “Declaración trimestral ajustada del impuesto federal del empleador” o “Solicitud de reembolso”. Corrija el trimestre anterior por separado, en lugar de trasladar el ajuste a la declaración actual. Dependiendo del error, es posible que también necesite los Formularios W-2 y W-3 corregidos.
¿Se deben incluir los pagos a contratistas en la declaración trimestral?
No. Los pagos a contratistas independientes correctamente clasificados no deben incluirse en la declaración trimestral de nómina del empleador, ya que no son salarios sujetos a retención de impuestos sobre el trabajo. Regístralos por separado para su declaración en el Formulario 1099-NEC. Un trabajador al que se le considere contratista puede ser un empleado según las normas federales.
Pasos finales antes de presentar el Formulario 941
- Verifica que la revisión, el EIN, el nombre de la empresa y el trimestre sean correctos.
- Compara la línea 1 con los empleados a quienes se les pagó en el período de pago de la instantánea designada.
- Conciliar los salarios, las propinas y el impuesto federal sobre la renta retenido con los registros de nómina.
- Compara la línea 12 con la línea 16, o con el Anexo B cuando este sea aplicable.
- Compara la línea 13 con las confirmaciones del EFTPS, los pagos en exceso y los créditos reclamados.
- Adjunta el Anexo B si realizas depósitos dos veces por semana o si activaste la regla de $100,000 al día siguiente.
- Determina si la línea 14 corresponde a un pago de saldo permitido o a un depósito que vencía antes.
- Obtén la firma autorizada y luego guarda el formulario de declaración, el comprobante de aceptación del IRS y las confirmaciones de pago.
Si los números siguen sin coincidir, concertar una cita antes de presentar la solicitud.